
مالیات دفترخانه — نرخ نقل و انتقال، سرقفلی، ارث و ارزش افزوده در یک نگاه

📋 فهرست مطالب
- چرا دیگر با مفاصاحساب کاغذی به مشکل بر نمیخورید
- نقشهٔ کامل مالیاتهای دفترخانه، در یک جدول
- مالیات نقل و انتقال قطعی ملک: نرخ ۵ درصد روی چه رقمی
- سرقفلی: دو مالیات جدا در یک معامله
- صلح عمری و صلح بلاعوض: کِی مالیات ندارد
- ساخت و فروش: مالیات فقط برای سازندهٔ حرفهای است
- مالیات بر ارث ملک و سرقفلی: طبقات وراث و نرخ هرکدام
- وکالت بلاعزل فروش دیگر «فقط وکالت» نیست
- خانههای خالی: تکلیف دفترخانه پیش از ثبت انتقال
- مالیات بر عایدی سرمایه: تصویب شده، اجرای کاملش هنوز در راه است
- مالیات بر ارزش افزودهٔ حقالتحریر: تنها سهمی که واقعاً به دفترخانه میرسد
- معافیتهای رایجی که فراموش میشوند
- جریمهٔ دیرکرد و کتمان: چرا نباید معطلش کرد
- چکلیست پیش از رفتن به دفترخانه
- مرجع رسمی برای تفسیر قانون
- پرسشهای پرتکرار
اربابرجوعی که برای امضای سند ملک میآید، معمولاً فقط یک عدد در ذهن دارد: حقالتحریر. اما همان روز، پای میز دفترخانه ممکن است با چند مالیات کاملاً جدا روبهرو شود — مالیات نقل و انتقال، شاید مالیات سرقفلی، شاید مالیات ارث. هرکدام قانون، نرخ و مسئول پرداخت خودش را دارد، و قاطیکردنشان با حقالثبت یا حقالتحریر، رایجترین سردرگمی پشت میز دفترخانه است.
این راهنما هفت نوع مالیات دفترخانه را از هم جدا میکند: نرخ رسمی هرکدام، مبنای محاسبه، مسئول پرداخت، و یک مثال عددی. جایی که به کار خودِ دفترخانه هم مربوط میشود — مثل ارزشافزودهٔ حقالتحریر — نشان میدهیم مستندیار چطور آن بخش را از بقیهٔ ارقام جدا نگه میدارد.
این مالیاتها را با هم اشتباه نگیریدمالیات دفترخانه که این راهنما دربارهٔ آن است، پولی است که طرفین معامله بابت خودِ نقلوانتقال به دولت میپردازند. این با مالیات بر درآمد خودِ سردفتر (که از حقالتحریر کسر میشود) کاملاً فرق دارد. اگر دنبال تکالیف مالیاتی خودِ دفترخانه هستید، آن راهنما را ببینید.
چرا دیگر با مفاصاحساب کاغذی به مشکل بر نمیخورید
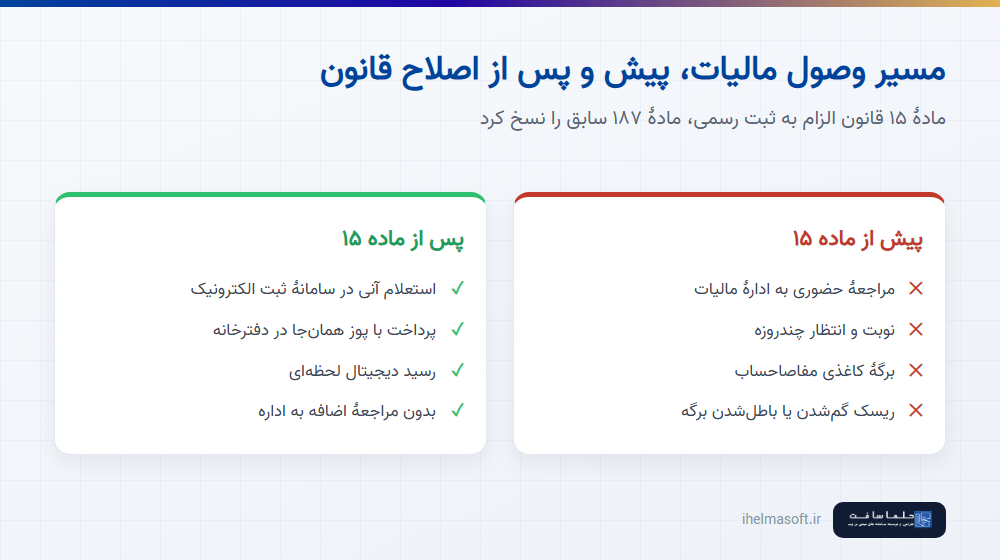
تا پیش از نیمهٔ اول ۱۴۰۳، برای ثبت هر سند ملکی باید یک برگهٔ کاغذی به نام «مفاصاحساب مالیاتی» از ادارهٔ امور مالیاتی میگرفتید — طبق ماده ۱۸۷ قانون مالیاتهای مستقیم سابق. این یعنی مراجعهٔ حضوری، نوبت، و روزها انتظار پیش از آنکه اصلاً بشود سند را امضا کرد.
ماده ۱۵ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول دقیقاً همین ماده ۱۸۷ را نسخ کرد. حالا استعلام، محاسبه و وصول مالیات دفترخانه در همان لحظه و از داخل سامانهٔ ثبت الکترونیک انجام میشود؛ فروشنده مبلغ را با دستگاه پوز یا درگاه الکترونیکی، همانجا پای میز دفترخانه پرداخت میکند.
جایی که مستندیار وارد میشودمستندیار مالیات را بهجای سامانهٔ ثبت الکترونیک محاسبه نمیکند — این استعلام همیشه باید از همان سامانهٔ رسمی بیاید. اما رسید پرداخت آنی و برگهٔ استعلام را میتوانید همان لحظه از داخل بایگانی الکترونیکی مستندیار اسکن و به پروندهٔ همان سند وصل کنید — بدون آنکه اول در نرمافزار اسکنر جداگانه ذخیره کنید و بعد دنبال پرونده بگردید.
نقشهٔ کامل مالیاتهای دفترخانه، در یک جدول
پیش از جزئیات، تصویر کلی را ببینید. جدول زیر هفت مالیاتی را که ممکن است در یک دفترخانه پرداخت شود، کنار هم میگذارد:
| نوع مالیات | نرخ | مبنای محاسبه | مسئول پرداخت |
|---|---|---|---|
| نقل و انتقال قطعی ملک | ۵٪ | ارزش معاملاتی ملک | فروشنده |
| انتقال حق واگذاری محل (سرقفلی) | ۲٪ | وجوه واقعی دریافتی | واگذارکننده |
| ساخت و فروش (علیالحساب) | ۱۰٪ | ارزش معاملاتی | سازندهٔ حرفهای |
| ارث ملک — طبقهٔ اول | ۷٫۵٪ | ارزش معاملاتی در تاریخ فوت | وارث |
| ارث سرقفلی — طبقهٔ اول | ۳٪ | ارزش روز حق واگذاری | وارث |
| خانههای خالی (سال اول) | معادل ۶ برابر مالیات اجاره | ارزش اجاری برآوردی | مالک |
| ارزش افزودهٔ حقالتحریر | ۱۰٪ | تعرفهٔ مصوب حقالتحریر | متقاضی سند |
فقط ردیف آخر همین جدول به درآمد دفترخانه مربوط است؛ شش ردیف دیگر، مبالغی هستند که از دست دفترخانه فقط عبور میکنند — همان اصلی که در حسابداری دفترخانه با عنوان «وجوه وصولی به نمایندگی» توضیح دادهایم.

مالیات نقل و انتقال قطعی ملک: نرخ ۵ درصد روی چه رقمی
مطابق ماده ۵۹ قانون مالیاتهای مستقیم، هر بار ملکی بهطور قطعی منتقل میشود، فروشنده باید ۵ درصد ارزش معاملاتی ملک را بهعنوان مالیات نقل و انتقال بپردازد. نکتهٔ مهم همینجاست: مبنا ارزش معاملاتی مصوب کمیسیون تقویم املاک (ماده ۶۴) است، نه قیمتی که در بنگاه یا قولنامه رد و بدل شده. اگر برای ملکی هنوز ارزش معاملاتی تعیین نشده باشد، ارزش نزدیکترین ملک مشابه ملاک عمل قرار میگیرد.
| ارزش معاملاتی ملک | نرخ | مالیات نقل و انتقال |
|---|---|---|
| ۴٬۲۰۰٬۰۰۰٬۰۰۰ ریال | ۵٪ | ۲۱۰٬۰۰۰٬۰۰۰ ریال |
این مبلغ هیچ ربطی به حقالتحریر یا حقالثبت ندارد و در برآورد هزینهٔ سند مستندیار هم جزو ردیفهای محاسبهٔ حقالتحریر وارد نمیشود — دقیقاً همان تفکیکی که آن راهنما روی حقالثبت هم تأکید میکند. در فهرست مالیات دفترخانه، این نرخ درشتترین ردیف است.
سرقفلی: دو مالیات جدا در یک معامله
سرقفلی بخش پیچیدهتری از مالیات دفترخانه است، چون یک معامله را به دو مالیات جدا تقسیم میکند. وقتی ملکی که سرقفلی هم دارد منتقل میشود — طبق تبصرهٔ ۲ مادهٔ ۵۹ — دو مالیات جدا محاسبه میشود، نه یکی:
- مالیات انتقال عین ملک (عرصه و اعیان). همان نرخ ۵٪ روی ارزش معاملاتی، طبق کمیسیون تقویم.
- مالیات انتقال حق واگذاری محل (سرقفلی). نرخ ۲٪ — ولی اینبار مبنا وجوه واقعی دریافتی صاحب حق است، نه ارزش مصوب.
| قلم | مبنا | نرخ | مبلغ |
|---|---|---|---|
| انتقال عین ملک | ارزش معاملاتی ۳٬۰۰۰٬۰۰۰٬۰۰۰ ریال | ۵٪ | ۱۵۰٬۰۰۰٬۰۰۰ ریال |
| انتقال حق واگذاری (سرقفلی) | وجوه اعلامی ۶٬۵۰۰٬۰۰۰٬۰۰۰ ریال | ۲٪ | ۱۳۰٬۰۰۰٬۰۰۰ ریال |
محدودیت ۲۵ برابرقانون اجازه نمیدهد وجوه اعلامی سرقفلی خیلی کمتر از واقعیت نشان داده شود. اگر رقم اعلامی از ۲۵ برابر ارزش معاملاتی همان ملک کمتر باشد، مبنای محاسبه به همان ۲۵ برابر اصلاح میشود. مثلاً برای ملکی با ارزش معاملاتی ۲۰۰٬۰۰۰٬۰۰۰ ریال، اگر سرقفلی فقط ۲ میلیارد ریال اعلام شود، مبنا به ۵٬۰۰۰٬۰۰۰٬۰۰۰ ریال (۲۵ برابر) تصحیح میشود.
صلح عمری و صلح بلاعوض: کِی مالیات ندارد
صلح بلاعوض از نظر مالیاتی شبیه هبه است و طبق مادهٔ ۱۱۹ مشمول مالیات بر درآمد اتفاقی میشود — مگر اینکه بین اعضای خانوادهٔ نزدیک (همسر، والدین، فرزندان) باشد، که طبق تبصرهٔ ۳ مادهٔ ۱۲۴ کاملاً معاف است.
صلح عمری با حق فسخ وضعیت متفاوتی دارد: تا زمان فوت مصالح، از نظر مالیاتی غیرقطعی و متزلزل باقی میماند. یک نکتهٔ عملی برای دفترخانه: برای ثبت فسخ سند صلح عمری یا تنظیم اقرارنامهٔ اسقاط شرط، نیازی به استعلام مجدد از ادارهٔ امور مالیاتی یا پرداخت دوبارهٔ مالیات نقل و انتقال نیست.
ساخت و فروش: مالیات فقط برای سازندهٔ حرفهای است
مادهٔ ۷۷ اشخاص حقیقی و حقوقی «بساز و بفروش» را هدف میگیرد، نه کسی که خانهٔ شخصی خودش را میفروشد. در اولین نقل و انتقال قطعی واحد نوساز، ۱۰ درصد ارزش معاملاتی بهعنوان مالیات علیالحساب در دفترخانه وصول میشود.
| ارزش معاملاتی واحد نوساز | نرخ | مالیات علیالحساب |
|---|---|---|
| ۵٬۰۰۰٬۰۰۰٬۰۰۰ ریال | ۱۰٪ | ۵۰۰٬۰۰۰٬۰۰۰ ریال |
دو معافیت مهم این مالیات را کنار میزند:
- معافیت سهساله. اگر اولین فروش بیش از سه سال پس از صدور گواهی پایان کار انجام شود، این مالیات اصلاً اعمال نمیشود.
- شهرهای کوچک (تبصرهٔ ۴). ساختوساز در شهرهای با جمعیت زیر ۱۰۰ هزار نفر از این مالیات معاف است.
در فهرست مالیات دفترخانه، این ردیف کمترین کاربرد را برای عموم مردم دارد، چون فقط شامل سازندگان حرفهای میشود، نه فروشندهٔ خانهٔ شخصی.
مالیات بر ارث ملک و سرقفلی: طبقات وراث و نرخ هرکدام
مالیات بر ارث هم زیرمجموعهای از مالیات دفترخانه است که در ثبت انتقال املاک موروثی پرداخت میشود. قانون سه طبقه از وراث را از هم جدا میکند و نرخ مالیات بر ارث برای هرکدام فرق دارد:
طبقهٔ اول
پدر، مادر، همسر، فرزندان، نوهها — کمترین نرخ مالیات.
طبقهٔ دوم
اجداد، برادر، خواهر و فرزندان آنها.
طبقهٔ سوم
عمو، عمه، دایی، خاله و فرزندان آنها — بیشترین نرخ مالیات.
برای طبقهٔ اول — طبق مادهٔ ۱۷ اصلاحی ۱۳۹۴ — نرخ ملک و سرقفلی یکونیم برابر نرخهای مادهٔ ۵۹ است؛ یعنی ۷٫۵ درصد برای عین ملک و ۳ درصد برای سرقفلی:
| نوع دارایی موروثی | مبنا | نرخ (طبقهٔ اول) | مثال محاسبه |
|---|---|---|---|
| ملک (عرصه و اعیان) | ارزش معاملاتی در تاریخ فوت | ۷٫۵٪ | ۶٬۰۰۰٬۰۰۰٬۰۰۰ × ۷٫۵٪ = ۴۵۰٬۰۰۰٬۰۰۰ ریال |
| سرقفلی | ارزش روز حق واگذاری | ۳٪ | ۲٬۰۰۰٬۰۰۰٬۰۰۰ × ۳٪ = ۶۰٬۰۰۰٬۰۰۰ ریال |

نکتهای که فراموش میشوداگر وراث بعداً سهم ارثی خود را به شخص ثالثی بفروشند، علاوه بر مالیاتی که همینجا برای ارث پرداختهاند، مشمول مالیات نقل و انتقال قطعی مادهٔ ۵۹ هم میشوند (۵٪ برای ملک، ۲٪ برای سرقفلی) — این دومی مستقل از اولی است، نه جایگزینش.
وکالت بلاعزل فروش دیگر «فقط وکالت» نیست
در رویهٔ جدید، تنظیم وکالت بلاعزل با موضوع انتقال مالکیت، در حکم انتقال قطعی تلقی میشود و مشمول همان مالیات نقل و انتقال مادهٔ ۵۹ است. یک تسهیل هم وجود دارد: طبق تبصرهٔ ۲ مادهٔ ۱، اگر خریدار (وکیل) ظرف ۹ ماه سند انتقال قطعی رسمی تنظیم کند، دیگر لازم نیست دوباره مالیات نقل و انتقال و حقالثبت را بپردازد — هرچند حقالتحریر سند جدید همچنان باید پرداخت شود.
این تسهیل فقط برای انتقال قطعی نهایی است؛ اگر داخل همان ۹ ماه وکالت به شخص دیگری تفویض شود، همهٔ هزینههای قانونی از نو محاسبه و اخذ میشود.
خانههای خالی: تکلیف دفترخانه پیش از ثبت انتقال
طبق مادهٔ ۵۴ مکرر، در شهرهای بالای ۱۰۰ هزار نفر جمعیت، اگر واحد مسکونی بیش از ۱۲۰ روز در سال خالی از سکنه بماند، مشمول مالیات خانههای خالی میشود. نرخ سال به سال سنگینتر میشود:
| سال | ضریب نسبت به مالیات اجاره | مثال (مالیات اجارهٔ فرضی ۸۰٬۰۰۰٬۰۰۰ ریال) |
|---|---|---|
| سال اول | ۶ برابر | ۴۸۰٬۰۰۰٬۰۰۰ ریال |
| سال دوم | ۱۲ برابر | ۹۶۰٬۰۰۰٬۰۰۰ ریال |
| سال سوم به بعد | ۱۸ برابر | ۱٬۴۴۰٬۰۰۰٬۰۰۰ ریال |
نکتهٔ مستقیم برای دفترخانه اینجاست: قانون صراحتاً میگوید دفاتر اسناد رسمی موظفاند پیش از ثبت سند انتقال قطعی، گواهی پرداخت این مالیات دفترخانه را دریافت کنند. بدون آن گواهی، ثبت سند به مشکل بر میخورد.
مالیات بر عایدی سرمایه: تصویب شده، اجرای کاملش هنوز در راه است
قانون مالیات بر عایدی سرمایه (معروف به مالیات بر سوداگری مسکن) در تیر و مرداد ۱۴۰۴ تصویب و ابلاغ شد. مبنای آن سود واقعی معامله است — قیمت فروش منهای قیمت خرید، پس از تعدیل با شاخص تورم بانک مرکزی — نه ارزش معاملاتی. نرخ آن پلکانی و معکوس است: هرچه ملک را بیشتر نگه دارید، نرخ مالیات کمتر میشود، از صفر تا سقف ۴۰ درصد.
معافیتهای شناختهشده تا این لحظه: اولین واحد مسکونی خانوار، یک خودرو برای هر خانوار، املاک تولیدی (کشاورزی، دامداری، صنعتی، معدنی)، و انتقال بلاعوض بین اعضای خانواده یا از راه ارث.
چرا این بخش را با احتیاط بخوانیدوصول کامل این مالیات هنوز منوط به تدوین آییننامهٔ اجرایی و آمادهشدن زیرساخت سامانههاست. یعنی ممکن است در دفترخانهٔ شما هنوز دقیقاً به همین شکل نهایی وصول نشود. برای رقم و زمان اجرای قطعی، همیشه اطلاعیهٔ تازهٔ سازمان امور مالیاتی را چک کنید — نه فقط این راهنما یا هیچ منبع دیگری که تاریخش گذشته باشد.
مالیات بر ارزش افزودهٔ حقالتحریر: تنها سهمی که واقعاً به دفترخانه میرسد
از میان همهٔ ردیفهای مالیات دفترخانه که در این راهنما دیدید، فقط همین یکی به کار خودِ دفترخانه مربوط است. طبق قانون دائمی مالیات بر ارزش افزوده، ۱۰ درصد تعرفهٔ مصوب حقالتحریر — نه کل مبلغ سند، نه حقالثبت — بهعنوان ارزش افزودهٔ خدمات ثبتی محاسبه و همانجا وصول میشود.
| حقالتحریر طبق تعرفه | نرخ | ارزش افزودهٔ حقالتحریر |
|---|---|---|
| ۲۲٬۰۰۰٬۰۰۰ ریال | ۱۰٪ | ۲٬۲۰۰٬۰۰۰ ریال |
در برآورد هزینهٔ سند مستندیار دقیقاً همین ردیف — ارزش افزودهٔ حقالتحریر — کنار حقالتحریر محاسبه میشود، و همان رقم بعداً در کاربرگ ارزش افزودهٔ فصلی مستندیار جمع میشود تا در اظهارنامهٔ فصلی دفترخانه بنشیند. این تنها مالیات این راهنماست که مستندیار عملاً محاسبهاش میکند — بقیه، همانطور که گفتیم، از سامانهٔ ثبت الکترونیک میآید.
معافیتهای رایجی که فراموش میشوند
نه همهجا مالیات دفترخانه گرفته میشود؛ چند معافیت رایج، بخشی از معاملات را از پرداخت کنار میگذارد:
ماده ۶۶
انتقال به دولت، شهرداریها و مؤسسات وابسته، کاملاً معاف است.
ماده ۷۰
انتقال املاک ثبتشده در فهرست آثار ملی به سازمان میراث فرهنگی صددرصد معاف؛ نگهداری در مالکیت شخصی، پنجاهدرصد معاف از مالیات درآمد.
تعاونیهای مسکن
انتقال واحد مسکونی از تعاونی به اعضای خودش معاف است.
ماده ۶۷
فسخ معامله بر اساس حکم قضایی یا اقاله، اگر ظرف شش ماه انجام شود، معاف است.
جریمهٔ دیرکرد و کتمان: چرا نباید معطلش کرد
دیر پرداختن مالیات دفترخانه رایگان نیست. عدم پرداخت مالیات در موعد مقرر، جدا از اینکه ثبت سند را به مشکل برمیخورد، جریمهٔ نقدی هم دارد: ۲٫۵ درصد به ازای هر ماه تأخیر. برای مالیات معوق ۱۰۰٬۰۰۰٬۰۰۰ ریالی با سه ماه تأخیر، این یعنی ۷٫۵ درصد — معادل ۷٬۵۰۰٬۰۰۰ ریال، فقط بابت دیر پرداختن.
کتمان درآمد یا استفاده از اسناد صوری جریمهٔ سنگینتری دارد: ۳۰ درصد، غیرقابل بخشودگی. برخلاف جریمهٔ تأخیر که با درخواست بخشش گاهی کم میشود، این یکی راهی برای کاهش ندارد.
چکلیست پیش از رفتن به دفترخانه
پنج قدم زیر، خلاصهٔ عملی همهٔ این راهنما دربارهٔ مالیات دفترخانه است:
- ارزش معاملاتی ملک را از قبل بپرسید. این عدد، نه قیمت بازار، مبنای اصلی محاسبهٔ مالیات نقل و انتقال است.
- اگر سرقفلی هست، دو مالیات را جدا حساب کنید. عین ملک و حق واگذاری، دو نرخ و دو مبنای متفاوت دارند.
- وسیلهٔ پرداخت را آماده ببرید. پرداخت آنی با پوز یا درگاه الکترونیکی انجام میشود، نه با برگهٔ کاغذی از قبل.
- معافیت احتمالیتان را بررسی کنید. انتقال بین اعضای خانواده، خانهٔ شخصی زیر سه سال از پایانکار، یا انتقال به نهاد دولتی، ممکن است مسیر را کوتاهتر کند.
- رسید را نگه دارید. رسید پرداخت آنی، مدرک شماست — چه در پروندهٔ کاغذی، چه اسکنشده در بایگانی الکترونیکی دفترخانه.
مرجع رسمی برای تفسیر قانون
متن کامل قانون مالیاتهای مستقیم و قانون الزام به ثبت رسمی معاملات اموال غیرمنقول را میتوانید از پایگاه مرکز پژوهشهای مجلس شورای اسلامی بخوانید، و بخشنامهها و آییننامههای اجرایی هر سال را از سازمان امور مالیاتی کشور. این راهنما نرخهای مصوب را توضیح میدهد، ولی برای هر پرونده، همیشه استعلام رسمی همان روز ملاک است.
پرسشهای پرتکرار
مالیات دفترخانه چیست و چند نوع دارد؟
مالیات دفترخانه به مالیاتهایی گفته میشود که طرفین معامله هنگام تنظیم سند رسمی میپردازند: نقل و انتقال قطعی، سرقفلی، ساخت و فروش، ارث، خانههای خالی، عایدی سرمایه و ارزش افزودهٔ حقالتحریر — هفت نوع جدا با نرخ و مبنای متفاوت.
مالیات نقل و انتقال ملک را چه کسی میپردازد؟
طبق مادهٔ ۵۹ قانون مالیاتهای مستقیم، مالک عین یعنی فروشنده مسئول پرداخت ۵ درصد ارزش معاملاتی است.
چرا دیگر مفاصاحساب کاغذی نمیگیریم؟
چون مادهٔ ۱۵ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، مادهٔ ۱۸۷ قانون مالیاتهای مستقیم سابق را نسخ کرد. حالا استعلام و وصول مالیات بهصورت آنی در سامانهٔ ثبت الکترونیک انجام میشود.
سرقفلی چند نوع مالیات دارد؟
دو نوع جدا: مالیات انتقال عین ملک با نرخ ۵ درصد روی ارزش معاملاتی، و مالیات انتقال حق واگذاری محل با نرخ ۲ درصد روی وجوه واقعی دریافتی.
مالیات بر ارث ملک برای طبقهٔ اول چقدر است؟
۷٫۵ درصد ارزش معاملاتی ملک در تاریخ فوت برای عین ملک، و ۳ درصد ارزش روز برای سرقفلی — طبق مادهٔ ۱۷ اصلاحی ۱۳۹۴.
مالیات ساخت و فروش شامل چه کسانی میشود؟
فقط سازندگان حرفهای — اشخاص حقیقی و حقوقی بساز و بفروش — مشمول ۱۰ درصد مالیات علیالحساب مادهٔ ۷۷ در اولین فروش هستند؛ فروش خانهٔ شخصی مشمول این مالیات نیست.
مالیات خانههای خالی چطور محاسبه میشود؟
در شهرهای بالای ۱۰۰ هزار نفر، اگر واحد مسکونی بیش از ۱۲۰ روز در سال خالی بماند، سال اول ۶ برابر، سال دوم ۱۲ برابر و از سال سوم به بعد ۱۸ برابر مالیات درآمد اجارهٔ برآوردی محاسبه میشود.
مالیات بر عایدی سرمایه همین حالا وصول میشود؟
قانونش تصویب و ابلاغ شده، ولی اجرای کاملش هنوز به تدوین آییننامهٔ اجرایی وابسته است. برای وضعیت دقیق در پروندهٔ خودتان، اطلاعیهٔ تازهٔ سازمان امور مالیاتی را چک کنید.
مالیات بر ارزش افزودهٔ حقالتحریر روی چه مبلغی حساب میشود؟
فقط روی حقالتحریر طبق تعرفهٔ مصوب، با نرخ ۱۰ درصد. حقالثبت و مالیات نقل و انتقال مشمول این ارزش افزوده نیستند.
اگر مالیات را دیر بپردازم چه میشود؟
به ازای هر ماه تأخیر ۲٫۵ درصد جریمه تعلق میگیرد و ثبت سند تا پرداخت به مشکل برمیخورد. کتمان درآمد یا استفاده از اسناد صوری جریمهٔ ۳۰ درصدی و غیرقابل بخشودگی دارد.
وکالت بلاعزل فروش هم مالیات نقل و انتقال دارد؟
بله، در رویهٔ جدید تنظیم وکالت بلاعزل با موضوع انتقال مالکیت در حکم انتقال قطعی است. اگر خریدار ظرف ۹ ماه سند قطعی تنظیم کند، مالیات نقل و انتقال و حقالثبت دوباره اخذ نمیشود.
🔗 مطالب مرتبط در مستندیار
مستندیار را روی سیستم دفترخانهتان ببینید
بایگانی الکترونیکی، حسابداری با تفکیک وجوه وصولی به نمایندگی، و برآورد شفاف هزینهٔ سند — همه در یک برنامهٔ فارسی و بدون نیاز به اینترنت.